Cơ chế CBAM ngành nhôm EU: Quy định phát thải, chi phí thực tế và tác động tới ngành nhôm Việt Nam
Cơ chế CBAM ngành nhôm đặt ra yêu cầu về dữ liệu phát thải và chi phí carbon đối với sản phẩm xuất khẩu sang Liên minh Châu Âu (EU). Nắm rõ phạm vi phát thải được tính, cách xác định nghĩa vụ tài chính và yêu cầu chuẩn bị báo cáo CBAM giúp doanh nghiệp nhôm Việt Nam chủ động dự toán chi phí, đáp ứng yêu cầu của nhà nhập khẩu và duy trì sức cạnh tranh tại thị trường EU.
1. Phạm vi phát thải CBAM đối với sản phẩm nhôm
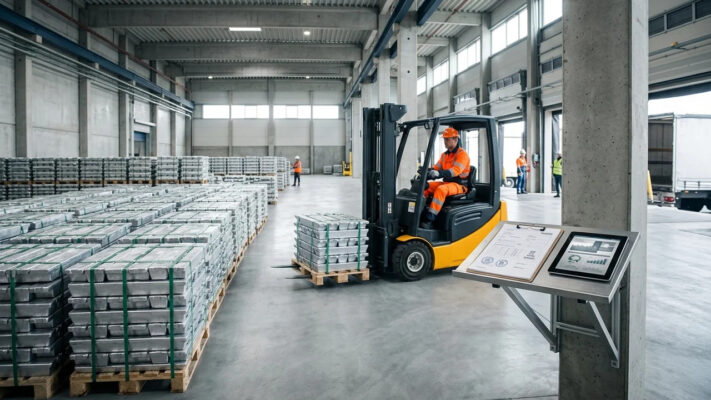
Theo Quy định (EU) 2023/956, nghĩa vụ tài chính CBAM áp dụng cho các mặt hàng nhôm hiện chỉ bao gồm phát thải trực tiếp từ quá trình sản xuất (direct process emissions) và phát thải khí Perfluorocarbon (PFCs).
Điểm đáng chú ý nhất là phát thải gián tiếp từ điện năng tiêu thụ (indirect emissions) hiện hoàn toàn bị loại trừ khỏi công thức tính chứng chỉ CBAM. Dù lượng điện tiêu thụ chiếm tỷ trọng carbon lớn nhất trong sản xuất nhôm, EU vẫn chưa áp thuế cho phần này. Điều này tạo ra sự phân biệt rõ ràng giữa sản phẩm nhôm và các ngành như xi măng hay phân bón – nơi phát thải gián tiếp bị tính giá đầy đủ.
2. Phụ lục II (Annex II) và chi phí thực tế
Sự phân biệt này bắt nguồn từ việc nhôm được xếp vào Phụ lục II (Annex II) của quy định CBAM. Phân loại này định hình quy trình kê khai và tuân thủ đối với các dòng sản phẩm sau:
- Nhôm nguyên chất (Primary aluminium)
- Nhôm định hình / Nhôm đùn ép (Extruded profiles)
- Lá nhôm (Foil) và dây nhôm (Wire)
- Cấu kiện nhôm kết cấu trong kiến trúc, xây dựng (Structural components)
Chi phí thực tế:
Theo dữ liệu do Ủy ban Châu Âu (EC) công bố ngày 05/10/2026, giá chứng chỉ CBAM Quý 3/2026 được ấn định ở mức 82,32 EUR/tấn CO₂e. Do chỉ tính phát thải trực tiếp (trung bình khoảng 1,5 tCO₂e/tấn nhôm), chi phí thực tế nhà nhập khẩu chịu ước tính khoảng 123,48 EUR/tấn nhôm. Con số này thấp hơn rất nhiều so với mức phát thải tổng thể 12–16 tCO₂e/tấn của các nhà máy luyện nhôm dùng điện than.
3. Định hướng cho ngành nhôm Việt Nam
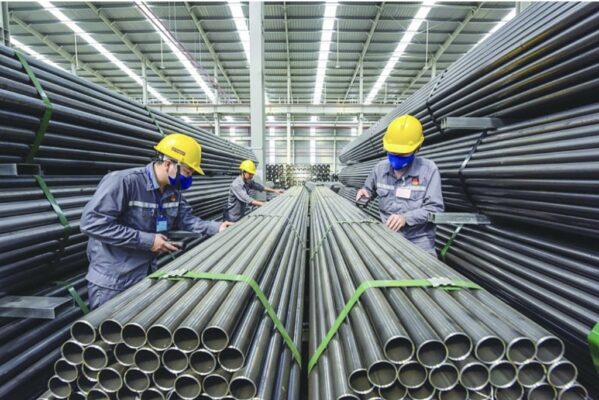
Việt Nam là trung tâm sản xuất và xuất khẩu nhôm định hình và nhôm kính kiến trúc có vị thế trên thị trường quốc tế. Quy định CBAM hiện tại mang đến cả thời cơ lẫn thách thức, có thể kể đến như:
- Lợi thế cạnh tranh ngắn hạn: Việc chưa tính toán đến phát thải gián tiếp giúp doanh nghiệp nhôm Việt Nam tránh được cú sốc chi phí tức thì, duy trì sức cạnh tranh về giá khi xuất khẩu sang EU.
- Chuẩn hóa dữ liệu phát thải (MRV): Doanh nghiệp sản xuất nhôm định hình cần khẩn trương thiết lập hệ thống đo lường, báo cáo và xác minh (MRV) minh bạch về phát thải trực tiếp và PFCs để cung cấp dữ liệu hợp lệ cho đối tác EU.
- Chuyển đổi xanh và số hóa: Về lâu dài, EU có thể đưa phát thải gián tiếp vào diện thu phí. Do đó, ngành nhôm Việt Nam cần đẩy mạnh sử dụng nhôm tái chế và chuyển đổi sangg các nguồn năng lượng sạch để tối ưu chi phí sản xuất.
4. Doanh nghiệp nên bắt đầu từ đâu
Trước hết, rà soát các sản phẩm xuất khẩu sang EU và thống nhất mã hàng với nhà nhập khẩu. Tiếp theo, tập hợp dữ liệu sản xuất, kiểm tra thông tin từ nhà cung cấp phôi và phân công đầu mối phụ trách để hồ sơ không bị thiếu hoặc đứt quãng.
Doanh nghiệp cũng nên thống nhất với khách hàng EU về biểu mẫu, thời hạn gửi dữ liệu và cách phân chia các chi phí liên quan. Chuẩn bị sớm giúp chủ động hơn khi báo giá, đàm phán hợp đồng và đáp ứng yêu cầu của đối tác.
Khi lựa chọn giải pháp giảm phát thải, cần cân nhắc đồng thời hiệu quả chi phí, chất lượng vật liệu và yêu cầu kỹ thuật. Dữ liệu rõ ràng sẽ giúp doanh nghiệp biết nên ưu tiên cải thiện công đoạn nào hoặc thay đổi nguồn cung nào.
Mốc thời gian cần lưu ý
Kỳ kê khai đầu tiên cho hàng nhập khẩu năm 2026 có hạn ngày 30/09/2027. Doanh nghiệp Việt Nam cần gửi dữ liệu sớm hơn để nhà nhập khẩu có thời gian hoàn thiện hồ sơ. Ngưỡng miễn trừ 50 tấn được xét theo nhà nhập khẩu và điều kiện quy định, không phải riêng từng lô hàng.
5. Kết luận
Cơ chế CBAM ngành nhôm hiện chỉ tính phát thải trực tiếp đối với các sản phẩm thuộc Phụ lục II. Đây là điểm doanh nghiệp cần nắm rõ khi đánh giá chi phí xuất khẩu sang EU, nhưng chưa đủ để xác định số tiền thực tế phải trả.
Với ngành nhôm Việt Nam, ưu tiên trước mắt là chuẩn bị dữ liệu đầy đủ, làm rõ nguồn phôi đầu vào và phối hợp chặt chẽ với nhà nhập khẩu. Khi biết mức phát thải của sản phẩm, doanh nghiệp mới có cơ sở dự toán chi phí và lựa chọn giải pháp giảm phát thải phù hợp.
Chủ động chuẩn bị dữ liệu và hồ sơ CBAM cùng Net Zero 2050
Net Zero 2050 hỗ trợ doanh nghiệp rà soát dữ liệu phát thải, chuẩn bị hồ sơ và lựa chọn giải pháp phù hợp với yêu cầu CBAM của thị trường EU.
CÔNG TY CỔ PHẦN CÔNG NGHỆ VÀ TƯ VẤN CIC
- Hotline: 0866 059 659 | 024 3976 1381
- Email: info@cic.com.vn
- Website: www.netzero2050.vn | www.cic.com.vn
Nguồn tham khảo: Cbamguide



Chuyển đổi Xanh: Đòn bẩy cạnh tranh cho ngành Xây dựng.